Deutsche Bank España

Capturas de pantalla
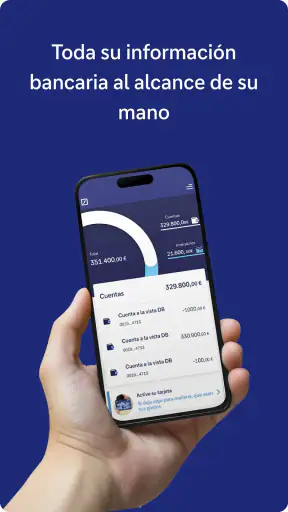
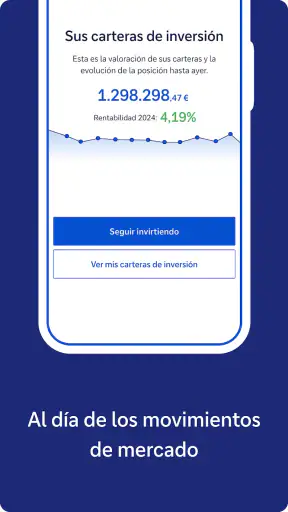
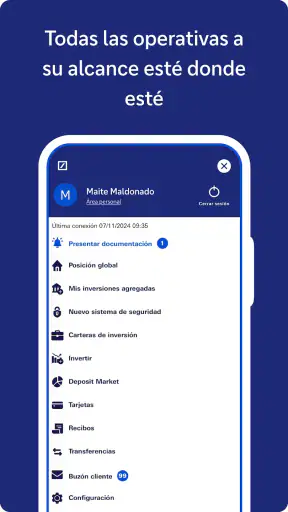
Detalles
- Valoración
- 3.71K reseñas
- Versión
- 3.0.254
- Desarrollador
- Deutsche Bank AG
Análisis de Norviv
Gestionar el banco desde el móvil tiene una ventaja evidente: puedo consultar una operación o revisar mi saldo sin esperar a estar delante de un ordenador. En el caso de Deutsche Bank España, esa comodidad está pensada para clientes del banco que quieren llevar sus gestiones financieras habituales en el teléfono. Es una aplicación gratuita de finanzas desarrollada por Deutsche Bank AG, con una valoración media de 3,2 a partir de más de ocho mil valoraciones y más de medio millón de instalaciones.
Mi impresión general es bastante clara: cumple mejor como herramienta de consulta y gestión cotidiana para quien ya tiene relación con Deutsche Bank que como aplicación financiera universal. La experiencia depende mucho de la conexión, del estado del dispositivo y de que el proceso de acceso funcione a la primera. Cuando todo va bien, resulta práctica; cuando aparece una interrupción, la sensación de control disminuye rápidamente, algo especialmente delicado al tratarse de dinero.
Una aplicación bancaria cuyo rendimiento depende de la conexión
El primer aspecto que condiciona el uso es la conectividad. Para consultar información actualizada de una cuenta o realizar una operación, necesito que el móvil pueda comunicarse correctamente con los servicios del banco. Esto parece obvio, pero en la práctica marca la diferencia entre una consulta rápida y una pantalla que tarda, se queda esperando o exige volver a intentarlo.
En casa, conectado a una red estable, la aplicación encaja bien en rutinas sencillas: comprobar si ya ha llegado una nómina, revisar un cargo reciente o confirmar cuánto dinero queda antes de hacer una compra. En esos momentos no necesito una experiencia compleja; necesito que la información aparezca sin rodeos y que el proceso sea fácil de entender.
El escenario cambia cuando estoy fuera. En una estación, dentro de un edificio con poca cobertura o usando una red móvil saturada, cualquier paso adicional se nota más. Una consulta bancaria no debería convertirse en una prueba de paciencia, y por eso recomiendo abrir la aplicación antes de una gestión importante, no justo cuando estoy delante de un comercio o a punto de confirmar un pago.
También conviene separar dos situaciones que a veces se confunden. Una cosa es que la aplicación se abra y permita recorrer su interfaz, y otra que pueda mostrar información financiera reciente o completar una operación. La segunda depende de la comunicación con el banco. Yo no contaría con ella como sustituto de una libreta, una captura antigua o una referencia guardada en el teléfono: para tomar decisiones sobre el saldo real, esperaría a disponer de una conexión funcional.
Qué aporta en el uso diario
Su valor está en concentrar la relación móvil con Deutsche Bank España en un solo punto. Para un cliente que ya conoce sus cuentas y busca una forma cómoda de consultar o moverse por sus servicios bancarios, tener la aplicación instalada evita depender continuamente del navegador. La entrada desde el móvil suele resultar más natural que buscar la web, abrirla y volver a localizar cada apartado.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Yo la veo especialmente útil para tres hábitos concretos. El primero es revisar movimientos con frecuencia, sobre todo cuando quiero detectar rápidamente un cargo que no esperaba. El segundo es comprobar la situación de la cuenta antes de una compra importante. El tercero es hacer una gestión desde casa sin encender el ordenador, siempre que la conexión sea suficientemente estable y tenga a mano los métodos de identificación que correspondan.
Hay un detalle práctico que suele pasar desapercibido: la aplicación no debería convertirse en el único lugar donde guardo información necesaria para una emergencia. Si estoy viajando y necesito localizar datos bancarios, depender de una red desconocida puede ser incómodo. Mi recomendación es organizar antes del viaje lo que pueda necesitar y usar la aplicación para consultar información actual, no para improvisar todo en el último minuto.
La clasificación PEGI 3 indica que está considerada apta para todas las edades desde el punto de vista del contenido. Eso no significa que un menor deba utilizar una cuenta bancaria sin supervisión, naturalmente; solo describe la clasificación de contenido de la aplicación. En la práctica, el público adecuado son los clientes de Deutsche Bank que necesitan gestionar sus finanzas desde un dispositivo compatible.
El móvil cambia el contexto, no solo el tamaño de la pantalla
En un teléfono, una aplicación bancaria se usa en situaciones fragmentadas. Puedo abrirla durante una pausa, mientras espero un transporte o justo antes de pagar. Esa rapidez es una fortaleza, pero también obliga a prestar más atención. Una pantalla pequeña, el brillo bajo o el ruido alrededor pueden hacer que lea deprisa una cantidad, un destinatario o una confirmación.
Por eso prefiero utilizarla sentado y con tiempo cuando la gestión tiene consecuencias importantes. Para una consulta breve, el móvil es suficiente. Para revisar varias operaciones o comprobar cuidadosamente una transferencia, el ordenador o una pantalla mayor pueden ser más cómodos. La aplicación no elimina esa diferencia: simplemente hace que muchas tareas sean accesibles en más lugares.
Un caso cotidiano sería el de una compra grande. Antes de pagar, abro la aplicación, reviso el saldo y compruebo los movimientos recientes. Si la conexión responde, puedo tomar una decisión con información actual. Si estoy en un sótano o en un local con mala cobertura, no insistiría repetidamente ni asumiría que una pantalla incompleta significa que el dinero no se ha movido. Esperaría a recuperar la conexión y verificaría el estado con calma.
Otro contexto es el control de gastos domésticos. Al volver de hacer la compra, puedo revisar el cargo cuando aparezca y compararlo mentalmente con el ticket. Esa costumbre ayuda a detectar errores antes de que se acumulen. La aplicación tiene más sentido cuando se integra en pequeños controles regulares que cuando la abro únicamente después de sospechar que algo va mal.
Acceso, interrupciones y recuperación sin perder la calma
Las aplicaciones bancarias tienen una exigencia distinta a la de una red social o una aplicación de entretenimiento: una interrupción no solo resulta molesta, también puede dejar dudas sobre si una acción se completó. Si la conexión falla durante una gestión, mi primera regla sería no repetirla inmediatamente. Antes comprobaría si recibí una confirmación, si el estado de la operación cambió o si puedo revisar los movimientos tras recuperar la comunicación.
Este comportamiento es importante porque pulsar varias veces por nervios puede complicar la situación. En una consulta, volver a cargar suele ser una molestia menor. En una operación financiera, conviene distinguir entre una pantalla detenida y una acción realmente cancelada. La aplicación puede ser la herramienta para revisar el resultado, pero no sustituye la prudencia del usuario cuando el proceso queda interrumpido.
También aconsejo mantener el sistema del teléfono en condiciones razonables. Esta edición funciona desde Android 7.0 y la versión actual indicada es la 3.0.254. Si el dispositivo es muy antiguo, está casi lleno o lleva mucho tiempo sin actualizarse, no esperaría la misma fluidez que en un móvil moderno. Antes de culpar a la aplicación por un fallo, revisaría la conexión, cerraría otras aplicaciones exigentes y comprobaría que haya espacio suficiente para su funcionamiento normal.
La recuperación más segura empieza por volver a una red conocida y estable. Después abriría la aplicación una sola vez, esperaría a que cargue y revisaría la información relevante. Si el problema persiste, evitaría probar combinaciones de acceso sin necesidad. En una aplicación financiera, los intentos impulsivos pueden generar bloqueos o más confusión, así que es mejor seguir las indicaciones que aparezcan en pantalla y utilizar los canales oficiales de Deutsche Bank cuando la incidencia no se resuelva.
Este es uno de los puntos donde mi valoración es más matizada. La comodidad de llevar el banco en el bolsillo es real, pero exige disciplina. No basta con que la aplicación sea sencilla: el usuario debe saber cuándo esperar, cuándo volver a comprobar y cuándo dejar de insistir. Esa responsabilidad no desaparece por usar una interfaz móvil.
Cómo usarla sin gastar datos innecesariamente
El consumo de datos no suele preocupar cuando estoy conectado a la red de casa, pero sí cuando utilizo una tarifa limitada o viajo. Como la información bancaria actualizada necesita comunicación con los servicios del banco, reservaría las revisiones largas para una conexión fiable y evitaría abrirla repetidamente solo para mirar lo mismo. Una consulta rápida y consciente es preferible a refrescar sin parar.
También me parece sensato no usar redes públicas abiertas para gestiones delicadas si tengo una alternativa. Aunque una red funcione bien para navegar, el contexto de una operación bancaria merece más cuidado. Si estoy fuera de casa, prefiero una conexión móvil propia o una red de confianza, y cierro la sesión de uso cuando termino en vez de dejar el teléfono desbloqueado sobre una mesa.
Hay una diferencia útil entre ahorrar datos y ahorrar pasos. No conviene sacrificar una comprobación importante por intentar consumir menos. Si necesito confirmar un movimiento, lo reviso; si solo estoy abriendo la aplicación por costumbre, puedo esperar. Esta forma de usarla reduce conexiones innecesarias y, al mismo tiempo, evita tomar decisiones financieras basadas en información antigua.
Otro consejo concreto es no iniciar una gestión complicada mientras el teléfono está cambiando entre redes. Por ejemplo, si paso de una red inalámbrica a los datos móviles al salir de casa, esperaría unos segundos antes de comenzar. Las transiciones pueden producir cargas incompletas y obligarme a repetir el proceso. Este pequeño hábito mejora la claridad de lo que ha ocurrido y reduce la tentación de tocar varias veces la pantalla.
Frente a la web y a otras aplicaciones financieras
Comparada con la banca desde el navegador, una aplicación dedicada suele ser más cómoda para el uso repetido. No tengo que buscar la página cada vez y la experiencia está adaptada al teléfono. Para consultas frecuentes, esa diferencia pesa. En cambio, la web puede resultar preferible si trabajo con una pantalla grande, necesito revisar mucha información de una vez o estoy en un ordenador de confianza.
Frente a las aplicaciones de bancos digitales y agregadores financieros, Deutsche Bank España juega con una ventaja y una limitación muy concretas. La ventaja es la relación directa con Deutsche Bank AG: para un cliente de esa entidad, tiene sentido consultar su banco desde la aplicación oficial en lugar de introducir sus rutinas en una herramienta externa. La limitación es que no la elegiría como centro de control para cuentas de varias entidades si mi prioridad es reunirlo todo en una sola vista.
Los agregadores pueden ser más adecuados para quien quiere comparar gastos de distintos bancos. Una aplicación bancaria propia, en cambio, me parece más apropiada cuando la prioridad es gestionar una relación concreta y acceder a información de esa entidad. Elegir entre ambas opciones depende menos de cuál tenga más funciones y más de cómo está organizada la vida financiera de cada persona.
La valoración media de 3,2 muestra una recepción desigual entre los usuarios, aunque una cifra por sí sola no explica si las molestias proceden del acceso, de determinados teléfonos, de la conexión o de expectativas distintas. Yo no la tomaría como una sentencia definitiva, pero sí como una señal para probarla con calma antes de depender de ella en una situación urgente.
Quién debería instalarla y quién debería buscar otra solución
La instalaría si ya soy cliente de Deutsche Bank en España, uso el móvil a diario y quiero consultar mis finanzas sin depender siempre del ordenador. También puede encajar a quien valora revisar movimientos con frecuencia y está dispuesto a mantener hábitos prudentes cuando una conexión falla.
No la consideraría la mejor elección si busco una herramienta para combinar cuentas de varios bancos, analizar presupuestos complejos o trabajar con grandes cantidades de información desde una pantalla amplia. En esos casos, una aplicación de agregación o la banca web pueden ofrecer un flujo más apropiado, según las necesidades concretas.
Tampoco la usaría como única solución si vivo en una zona con cobertura muy irregular y necesito hacer operaciones con frecuencia desde lugares donde la conexión no es fiable. El problema no es solo la comodidad: una aplicación bancaria depende de poder confirmar el estado real de la información. Si esa condición falla a menudo, conviene planificar las gestiones cuando tenga acceso estable a internet.
La descarga es gratuita y la edad de contenido es PEGI 3, pero eso no convierte todas las funciones bancarias en adecuadas para cualquier usuario. Lo importante es tener una relación con la entidad, un teléfono compatible y una forma segura de acceder. La gratuidad elimina una barrera económica inicial, no las responsabilidades normales de proteger el dispositivo y revisar cada operación.
Mi veredicto sobre la conectividad y la experiencia completa
Después de valorar su uso desde distintos contextos, considero que Deutsche Bank España es una opción razonable para el cliente de la entidad que quiere llevar sus gestiones habituales al móvil. Su punto fuerte no está en sustituir todas las herramientas financieras, sino en acercar la relación con el banco a momentos concretos del día: una consulta antes de comprar, una revisión de movimientos al llegar a casa o una gestión que no quiero dejar para más tarde.
La conexión es el factor que más condiciona la experiencia. Con una red estable, el teléfono se convierte en una vía cómoda y rápida. Con cobertura débil, el usuario necesita paciencia, evitar repeticiones y confirmar siempre el resultado de cualquier acción importante. Esa dependencia no invalida la aplicación, pero sí determina cuándo confiar en ella y cuándo esperar.
Mi recomendación final es instalarla si eres cliente de Deutsche Bank y buscas comodidad móvil, pero probarla primero en un entorno tranquilo. Familiarízate con el acceso, localiza las áreas que consultas con más frecuencia y comprueba cómo se comporta tu teléfono antes de usarla durante un viaje o una compra urgente. La mejor experiencia aparece cuando la aplicación se usa como una herramienta de control habitual, no como un recurso improvisado en medio de una incidencia.
En conjunto, la versión 3.0.254 ofrece una propuesta directa y específica para España, respaldada por una base de más de quinientas mil instalaciones. No la recomendaría a todo el mundo ni la presentaría como sustituta de una solución financiera más amplia, pero sí puede ser práctica para el usuario adecuado. Si aceptas que las consultas dependen de la conectividad y mantienes un método cuidadoso para recuperarte de los fallos, puede convertirse en una parte útil de tu rutina bancaria móvil.
Preguntas frecuentes
01¿Qué es Deutsche Bank España y qué puedo hacer desde su aplicación móvil?
Deutsche Bank España es la aplicación oficial para gestionar productos y servicios bancarios desde un dispositivo móvil. Después de iniciar sesión, normalmente puedes consultar saldos y movimientos, revisar recibos, realizar transferencias, gestionar tarjetas, localizar oficinas o cajeros y contactar con el banco. Las funciones disponibles pueden variar según el tipo de cuenta, los productos contratados y la versión instalada.
02¿Es segura la aplicación de Deutsche Bank España para realizar operaciones bancarias?
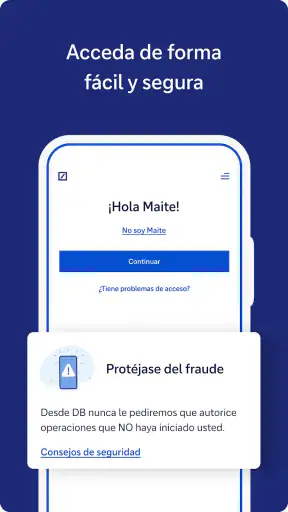
La aplicación incorpora medidas de seguridad destinadas a proteger el acceso y las operaciones, como credenciales personales, validación adicional y, en dispositivos compatibles, identificación biométrica. Aun así, la seguridad también depende del usuario: descarga la app únicamente desde Google Play o App Store, mantén el sistema actualizado, no compartas códigos de confirmación y evita acceder desde redes Wi‑Fi públicas o dispositivos que no controles.
03¿Cómo puedo acceder por primera vez a Deutsche Bank España?
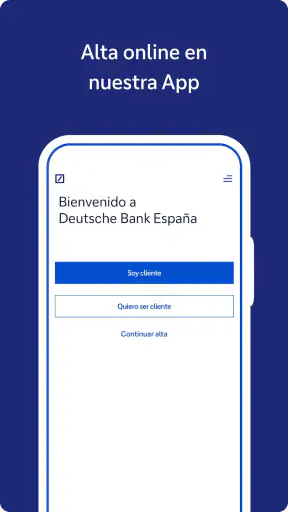
Para utilizar la aplicación necesitas ser cliente de Deutsche Bank España y disponer de las credenciales de banca digital correspondientes. Durante el primer acceso, la app puede solicitar la identificación del usuario, la creación o confirmación de una clave y la activación de un método de validación en el teléfono. Si has olvidado tus datos, debes utilizar los procedimientos oficiales de recuperación o contactar con el banco.
04¿Puedo hacer transferencias y pagar con mis tarjetas desde la aplicación?
Sí, la aplicación permite gestionar varias operaciones habituales, aunque las opciones concretas dependen de tu contrato y de los límites establecidos por el banco. Es posible consultar tarjetas, revisar operaciones, bloquearlas temporalmente en determinados casos y realizar transferencias a cuentas autorizadas. Antes de confirmar cualquier operación, comprueba cuidadosamente el destinatario, el importe y los datos mostrados en la pantalla.
05¿La aplicación de Deutsche Bank España es gratuita y qué debo hacer si tengo problemas?
La descarga de la aplicación suele ser gratuita, pero el uso de determinados servicios bancarios puede estar sujeto a las condiciones de tu cuenta, tarifas o gastos de conexión de tu operador móvil. Si la app no funciona, actualízala, comprueba tu conexión, reinicia el dispositivo y verifica que utilizas la versión oficial. Para bloqueos, errores de acceso u operaciones no reconocidas, contacta directamente con el servicio de atención de Deutsche Bank.


